現在の私の総資産は約3,200万円です。アセットアロケーション(資産配分)の全体像は以下の通りです。
- 国内個別株: 約1,700万円(約53%)
- 投資信託: 約1,000万円(約31%)
- 現金(キャッシュ): 500万円(約16%)
リスクを取って資産を加速させる「攻め(個別株)」と、堅実に複利を享受する「守り(投資信託)」、そして暴落時のクッション兼余力となる「生活防衛(現金)」のバランスを意識して配置しています。
それでは、それぞれの詳しい内訳を見ていきましょう。
1. 投資信託(約1,000万円):長年の積み重ねと「放置投資」の威力
投資信託の評価額と損益の内訳は以下のようになっています。(2026年8月23日時点)
| ファンド名 | 評価額 | 損益(含み益) |
| セゾン・グローバルバランスファンド | 6,204,380円 | +4,634,231円 |
| SBI・V・S&P500インデックス・ファンド | 2,681,670円 | +831,634円 |
| eMAXIS Slim 全米株式(S&P500) | 1,215,626円 | +115,613円 |
| 合計 | 10,101,676万円 | +5,581,478円 |
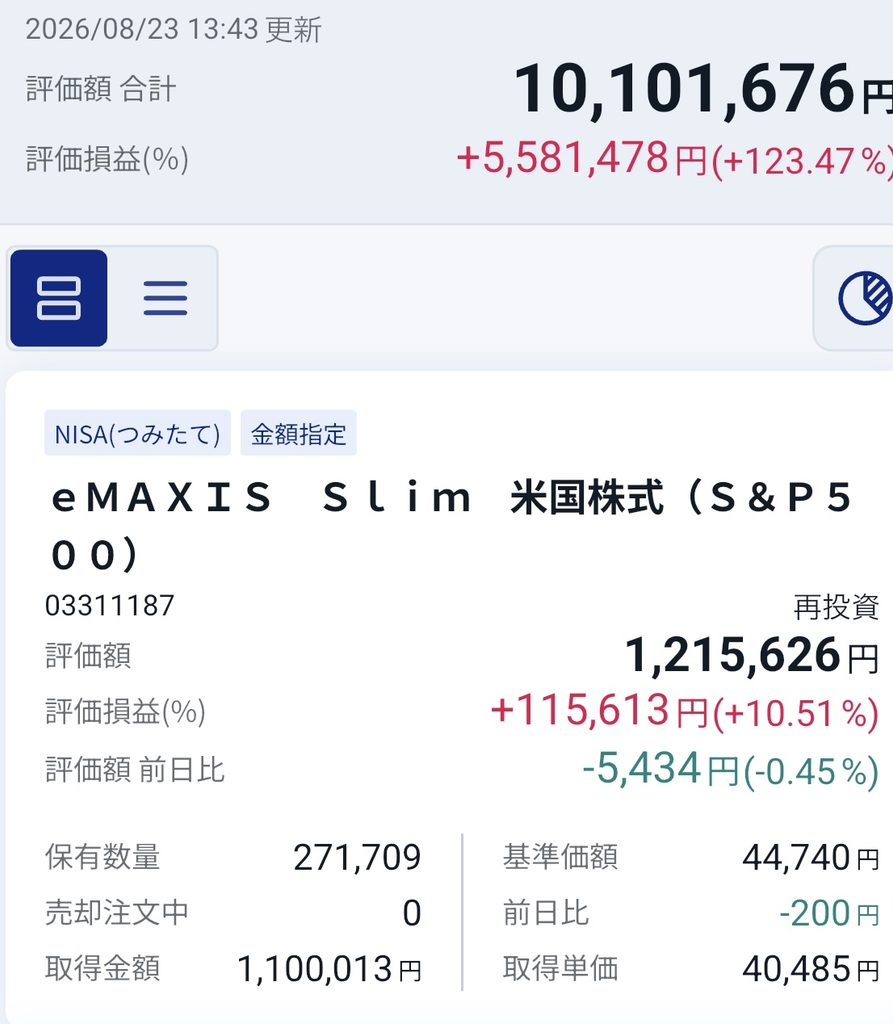
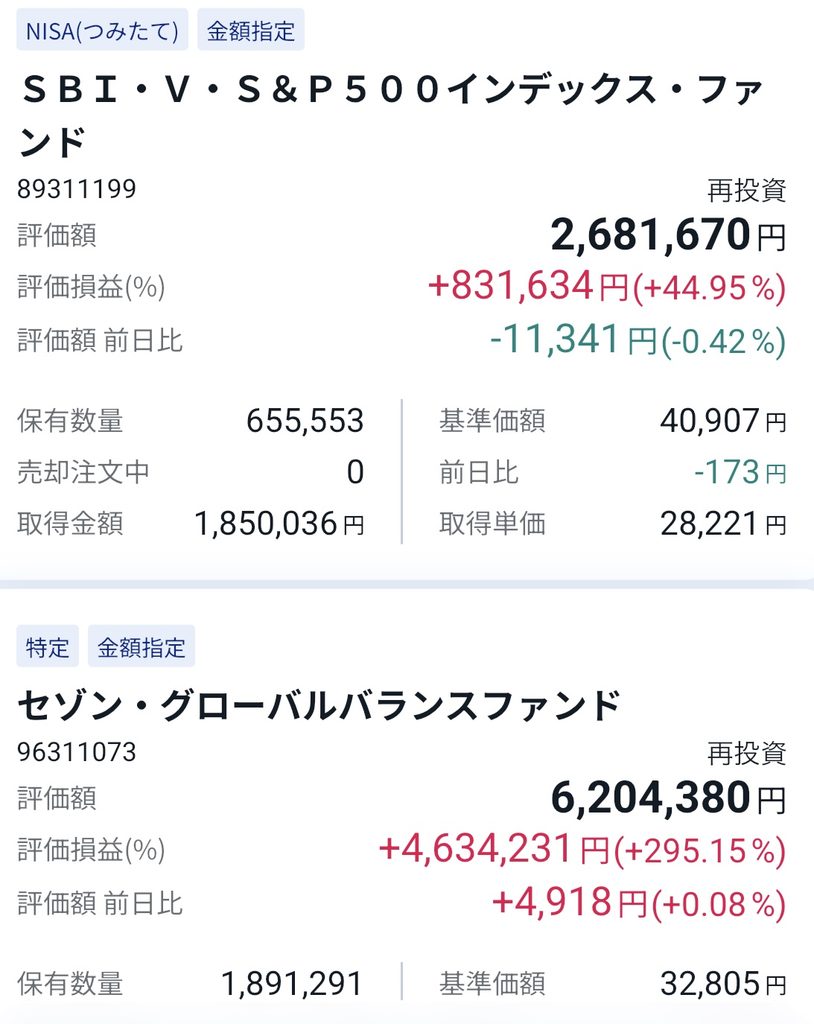
投資信託は、セゾングローバルバランスファンドの含み益が大きいです。
2011年頃からコツコツ買い付け、その後「10年以上ほぼ放置」していた結果、投じた元本に対して含み益だけで+460万円超(約3.9倍)という驚異的な成長を遂げてくれました。まさに「長期×積立×放置」の威力を身をもって証明してくれた存在です。(独身時代買っていたもので買ったこと忘れてました)
現在は、新NISAなどを活用しながら「S&P500」をベースとした米国株インデックスファンド(eMAXIS Slim / SBI・V)を追加の主力エンジンとして積み増しています。
2. 国内個別株(約1,700万円):インカムとキャピタルの両取りを狙う
ポートフォリオの過半数を占めるのが、国内の個別株(約1,700万円)です。
ここでは主に以下の2つの狙いを持って運用しています。
- 高配当株・バリュー株: メガバンク(三井住友FGなど)を中心に、不労所得である配当金(キャッシュフロー)を確実に受け取る「堅実な柱」
- テーマ株・成長株: 今後の成長が期待できる銘柄(JX金属、パワーエックスなど)を厳選し、資産形成のスピードを一段加速させる「アクセル」
個別株が50%を超えているため、一般的なインデックス投資単体のポートフォリオよりもリスク(振れ幅)は大きめです。しかし、徹底したリスク管理と市場の分析を行いながら、配当の最大化と株価上昇の双方を狙っています。
(※個別株の具体的な銘柄選定理由や売買戦略については、今後の記事で詳しく解説していきます!)
3. 現金(500万円):暴落時の備えとメンタル維持の命綱
現金は常に500万円前後を確保しています。
投資資金をすべてリスク資産に変えてしまう(フルインベストメント)方が資産効率は上がりますが、あえて生活防衛資金を含めたキャッシュを厚めに残しているのには理由があります。
- 暴落が来ても日常生活とメンタルを揺らがせないため
- 市場が大きく売られた局面で「絶好の買い場」として投入できる余力を残すため
「暴落期こそ最大のチャンス」と頭で分かっていても、手元に現金がなければ動けません。年間360万円という高い入金力があるからこそ、現金比率を15%程度に抑えつつも、確実に500万円は守りの要として手元に置いています。
まとめ:自分のリスク許容度に合わせたポートフォリオを作ろう
私のポートフォリオは、「インデックス投資の堅実性」と「国内株の攻めの運用」を組み合わせたハイブリッド型です。
「5年で1億円」という大きな目標に向けて、市場の環境変化に合わせながら柔軟にリバランス(配分調整)を行っていきます。
次回は、このポートフォリオの最大の功労者である【記事3:2011年に買っていた投資信託を放置したら+460万円になった話】について、放置投資のリアルな推移と失敗しないマインドを詳しく掘り下げていきます。ぜひ楽しみにしていてください!
コメント